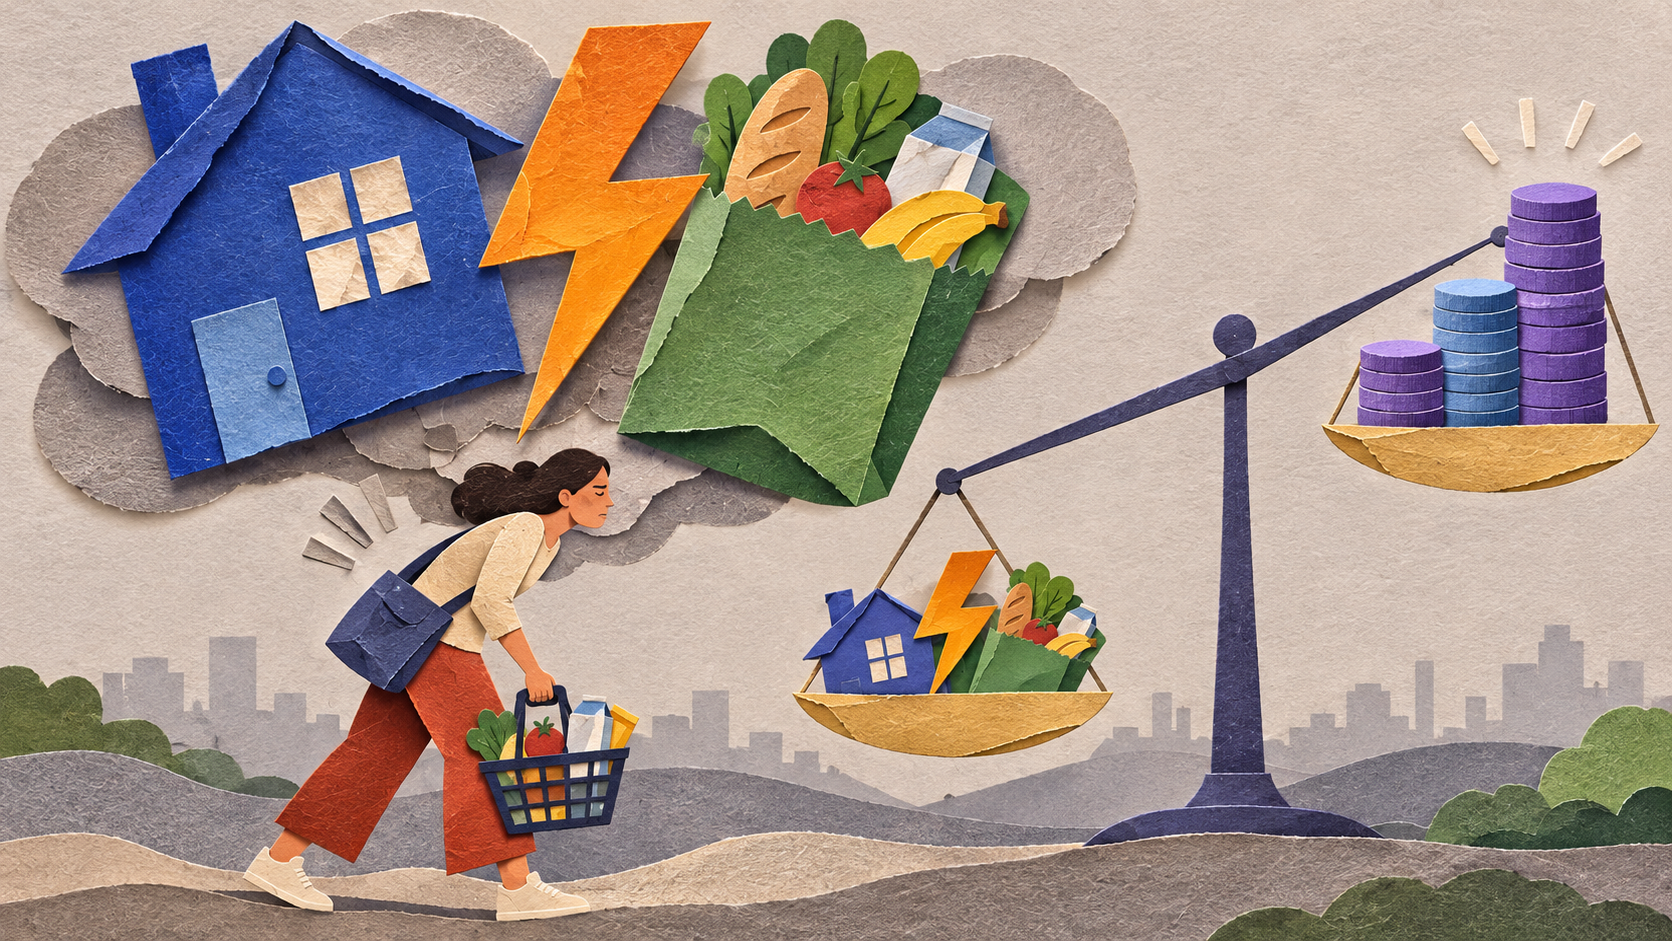
Khủng hoảng khả năng chi trả ở Mỹ phần lớn là một ảo ảnh, theo lập luận của The Economist. Nhưng tác động chính trị của nó hoàn toàn có thật. Đằng sau nghịch lý ấy là khoảng cách giữa mức giá, tốc độ tăng giá, thu nhập và khoản tiền phải trả để vay mua nhà.
Bản dịch bài “Fake blues”, thuộc chuyên đề “The affordability crisis” của The Economist, từ các trang được cung cấp. Bài gốc mô tả bối cảnh cuối năm 2025, sau cuộc bầu cử địa phương ở Mỹ; những diễn biến và số liệu trong phần dịch được giữ theo thời điểm đó.
Từ lời hứa hạ giá đến một cuộc đổi vai
Sự trớ trêu gần như đủ khiến người ta thấy thương vị tổng thống. Donald Trump giành chiến thắng trong cuộc bầu cử năm 2024 một phần bằng cách công kích lạm phát, điều ông quy trách nhiệm cho đảng Dân chủ. Ông hứa sẽ kéo giá xuống “rất, rất nhanh” và “Làm cho nước Mỹ trở lại vừa túi tiền”. Như chắc chắn ông Trump biết, lời hứa ấy không thể thực hiện: một đợt giảm giá trên toàn nền kinh tế là điều chưa từng có ngoài những cuộc suy thoái sâu. Hơn nữa, kể từ khi nhậm chức, chính sách đáng chú ý nhất của ông đối với giá cả lại là đẩy chúng lên thêm, bằng những mức thuế quan nặng nề đánh vào hàng nhập khẩu của Mỹ.
Một năm sau, giá vẫn cao và các bên đã đổi vai. Sau khi thử nghiệm những khẩu hiệu vận động thiếu sức hút, từ “dồi dào” đến “chống độc quyền”, đảng Dân chủ tìm thấy ở “khả năng chi trả” một chủ đề có sức huy động chính trị. Zohran Mamdani, thuộc cánh tả của đảng, đặt vấn đề này vào trung tâm chiến dịch tranh cử thị trưởng New York thành công của mình, với lời hứa đóng băng tiền thuê nhà và miễn phí xe buýt. Những người ôn hòa như Mikie Sherrill, thống đốc đắc cử của New Jersey, cũng hưởng ứng: bà cam kết tuyên bố tình trạng khẩn cấp về chi phí dịch vụ tiện ích ngay ngày đầu nhậm chức. Cử tri dường như đồng ý với đảng Dân chủ rằng đang có một cuộc khủng hoảng khả năng chi trả.
Điều đó khiến ông Trump phải xoay xở. Phần lớn thời gian, ông phủ nhận đây là một vấn đề, gọi những lời phàn nàn là “trò bịp” và “cú lừa”. Bộ trưởng Tài chính Scott Bessent nói: “Người Mỹ không biết mình đang có cuộc sống tốt đến mức nào.” Bộ trưởng Giao thông Sean Duffy thể hiện sự lúng túng của chính quyền khi được hỏi về đồ ăn đắt đỏ ở sân bay. Ông trả lời: “Không có nhiều lựa chọn. Vì vậy tôi không có kế hoạch giảm chi phí.”
Sự trả đũa chính trị ấy là điều dễ hiểu: từng lên án đảng Dân chủ về giá cả, ông Trump khó có thể phàn nàn khi họ cũng kích động cử tri theo cách tương tự. Nhưng xét về kinh tế, ông Trump, ông Bessent và ông Duffy có lý ở một điểm. Nhận định rằng người Mỹ mua được ít hơn trước về cơ bản là sai. Niềm tin tập thể mạnh mẽ theo chiều ngược lại phản ánh tính chất độc hại của chính trị lạm phát nhiều hơn tình trạng nền kinh tế hay sức mua hộ gia đình, vốn đều có vẻ khỏe mạnh. Nguy cơ không phải là các chính trị gia thất bại trong việc hạ giá, mà là họ cố làm điều đó, hồi sinh những ý tưởng chính sách gây hại và đã mất uy tín như kiểm soát giá.
Sức mua thực tế kể một câu chuyện khác
Thước đo rõ ràng nhất về khả năng chi trả là tiền lương thực: một khoản lương mua được bao nhiêu sau khi tính đến lạm phát. Lạm phát cao, đặc biệt khi bắt nguồn từ thiếu hụt hàng hóa, thường làm giảm tiền lương thực. Chẳng hạn, sức mua của người lao động châu Âu đã sụt mạnh sau cú sốc năng lượng do cuộc xâm lược Ukraine của Nga năm 2022 gây ra.
Ở Mỹ, ngược lại, tiền lương thực đã tăng đều trong một thập kỷ. Đợt lạm phát sau đại dịch, theo phân tích của bài báo, bắt nguồn từ kích thích quá mức nhiều hơn là các cú sốc nguồn cung, và không làm gián đoạn xu hướng đó.
Người có thu nhập thấp đặc biệt được hưởng lợi: tiền lương của họ tăng vọt trong thị trường lao động cực kỳ khan hiếm nhân lực những năm đại dịch. Ngay cả sau khi điều chỉnh sự khác biệt trong cơ cấu chi tiêu giữa hộ nghèo và hộ giàu, tiền lương thực trên toàn bộ phổ thu nhập vẫn gần mức cao kỷ lục, và tăng mạnh nhất ở nhóm nghèo nhất. Nói cách khác, chưa bao giờ cuộc sống ở Mỹ lại vừa túi tiền đến vậy đối với nhiều người như thế. Đó không phải thông điệp thường được nghe tại các cuộc vận động tranh cử.
Dù số liệu chính thức nói gì, những người cảnh báo về khả năng chi trả vẫn cho rằng một nhóm nhu yếu phẩm như thực phẩm, năng lượng và nhà ở đã trở nên đắt đỏ đến mức không thể chấp nhận. Lập luận này vốn đáng ngờ, bởi tất cả những khoản đó đều có mặt trong rổ giá tiêu dùng dùng để tính tiền lương thực và điều chỉnh trợ cấp. Dù vậy, vẫn nên xem xét từng nhóm riêng.
Cú sốc trên nhãn giá: thực phẩm và năng lượng
Lập luận về khủng hoảng khả năng chi trả yếu nhất ở thực phẩm. Giá trứng nổi tiếng vì đã tăng gấp bốn trong vài năm, sau những đợt tiêu hủy hàng loạt gà mái để ngăn cúm gia cầm. Nhưng một giỏ thực phẩm điển hình nhìn chung tăng cùng nhịp với lạm phát chung. Điều đó không có gì bất ngờ: những yếu tố cấu thành hóa đơn thực phẩm là một phiên bản thu nhỏ của nền kinh tế, bao gồm hàng hóa, tức bản thân thực phẩm; tiền lương của thu ngân và nhân viên kho; cùng tiền thuê mặt bằng mà siêu thị phải trả.
Giá điện thì khác, thực sự đã tăng nhanh hơn lạm phát hơn 10 điểm phần trăm kể từ năm 2019. Các chính trị gia và nhà bình luận thường đổ lỗi cho trung tâm dữ liệu phục vụ các mô hình trí tuệ nhân tạo mới, vốn tiêu thụ lượng điện khổng lồ. Điều đó có lẽ không công bằng: một phân tích của The Economist không tìm thấy bằng chứng rằng các bang có nhiều trung tâm dữ liệu mới hơn thì giá năng lượng cao hơn. Những thủ phạm hợp lý hơn là chi phí hiện đại hóa lưới điện để tiếp nhận năng lượng tái tạo, cùng xuất khẩu khí tự nhiên hóa lỏng gia tăng, vốn bắt đầu kéo giá khí đốt thấp ở Mỹ lại gần mức cao của châu Âu.
Tuy nhiên, bàn về điện đắt đỏ lại bỏ qua loại năng lượng khác mà phần lớn hộ gia đình sử dụng: xăng, khoản mà người Mỹ chi nhiều hơn khoảng 40% so với điện. Giá tại trạm xăng đã giảm mạnh trong vài năm, theo biến động của thị trường dầu toàn cầu. Thực tế, kể từ năm 2019, giá xăng giảm nhiều hơn mức giá điện tăng. Nhưng xu hướng thứ hai lại nhận được nhiều chú ý hơn xu hướng thứ nhất.
Nhà ở: nơi sức ép là có thật
Lập luận mạnh nhất về một cuộc khủng hoảng khả năng chi trả nằm ở nhà ở. Sống trong những thành phố hàng đầu của Mỹ đắt đỏ đến khắc nghiệt. Đất đai khan hiếm, còn quy định phân khu hạn chế đã kìm hãm xây dựng nhà ở suốt nhiều thập kỷ. Theo tính toán của bài báo, khoản trả vay, bảo hiểm và thuế đối với một bất động sản trung bình ở Manhattan và Brooklyn tương đương hơn 90% thu nhập trước thuế của hộ gia đình trung bình tại đó. Một quy tắc kinh nghiệm phổ biến coi mọi mức trên 30% là “không vừa khả năng chi trả”. Mua nhà ở các quận còn lại của New York, hoặc đi thuê, cũng gần như tệ như vậy.
Nhưng phần lớn nước Mỹ không phải New York hay San Francisco. Ngoài những thành phố đông đúc nhất, yếu tố chính đẩy chi phí nhà ở lên không phải giá bất động sản mà là lãi suất vay thế chấp cao hơn. Trước khi lãi suất bắt đầu tăng năm 2022, căn nhà trung bình ở phần lớn các hạt vẫn đáp ứng quy tắc 30%, ngay cả với người mua chỉ trả trước 10%. Giờ đây phần lớn không còn như vậy.
Những chủ nhà đã cố định lãi suất trước khi nó tăng tránh được cú sốc này. Lãi suất trung bình của toàn bộ khoản vay thế chấp còn dư nợ chỉ khoảng 4,3%, thấp hơn gần hai điểm phần trăm so với mức trung bình của khoản vay mới. Dù vậy, sức ép đối với người mua là có thật. Tiền thuê, vốn chịu ảnh hưởng ít trực tiếp hơn từ lãi suất thế chấp, dễ chi trả hơn: mức trung bình tại phần lớn các hạt vẫn dưới ngưỡng 30% thu nhập.
Ông Trump, vốn là một nhà phát triển bất động sản, rất nhạy với vấn đề nhà ở. Sức ép ông đặt lên Cục Dự trữ Liên bang nhằm giảm lãi suất dường như một phần xuất phát từ mong muốn làm khoản vay mua nhà rẻ hơn. “Người dân không thể vay thế chấp vì ông ta”, tổng thống viết trên Truth Social hồi tháng 7, ám chỉ Chủ tịch Fed Jerome Powell. Gần thời điểm bài báo được viết, ông còn đưa ra ý tưởng về khoản vay thế chấp 50 năm, giúp giảm khoản trả hằng tháng.
Lạm phát giảm không có nghĩa là giá giảm
Fed đã giảm lãi suất trong thời gian gần đó, vì vấn đề lạm phát của Mỹ phần lớn đã được kiểm soát. Chỉ số giá chi tiêu tiêu dùng cá nhân, thước đo lạm phát được Fed ưu tiên, tăng 2,8% so với cùng kỳ. Mức này cao hơn mục tiêu 2%, nhưng phần vượt 0,8 điểm phần trăm thường chỉ khiến các ngân hàng trung ương lo lắng, chứ không phải công chúng đi bỏ phiếu. Thực tế, lạm phát đã quanh vùng 2–3% trong hai năm.
Vậy chuyện gì đang xảy ra? Một phần là người dân tập trung vào mặt bằng giá, vốn cao hơn khoảng 25% so với trước đại dịch. Ngay cả khi tốc độ tăng chậm lại, bản thân giá vẫn cao đến mức gây khó chịu. Việc tiền lương danh nghĩa, tức chưa điều chỉnh theo lạm phát, đã tăng khoảng 30% trong cùng kỳ dường như không đủ an ủi họ.
Một lời giải thích có thể nằm ở tâm lý kỳ lạ của lạm phát. Những khảo sát do Stefanie Stantcheva, nhà kinh tế tại Đại học Harvard, thực hiện cho thấy người ta thường quy giá tăng cho các yếu tố ngoài tầm kiểm soát, nhưng coi lương tăng là thành quả tiến bộ nghề nghiệp của bản thân. Nói cách khác, họ tin rằng mình xứng đáng được hưởng không chỉ phần tăng lương thực mà cả toàn bộ phần tăng lương danh nghĩa.
Một vấn đề khác có thể là độ biến động của giá. Ở đỉnh cú sốc lạm phát năm 2022–2023, khoảng một phần năm hàng hóa và dịch vụ có mức tăng giá hơn 10% mỗi năm. Và gần như ở mọi thời điểm trong năm năm qua, luôn có một món hàng quen thuộc với hộ gia đình đột ngột tăng vọt. Kết hợp điều đó với xu hướng khuếch đại những câu chuyện giá nhảy vọt trên báo chí và mạng xã hội, có thể hiểu vì sao công chúng cảm thấy chi phí tăng nhanh hơn thực tế.
Sự thay đổi giá tương đối có lẽ cũng đóng vai trò. Trong nhiều thập kỷ, hàng hóa ở Mỹ ngày càng rẻ hơn so với dịch vụ. Chi phí chăm sóc trẻ có khả năng làm thủng ngân sách gia đình cao hơn nhiều so với một chiếc tivi màn hình phẳng hoặc máy giặt sang trọng. Đây là hệ quả trực tiếp của sức mạnh nền kinh tế: năng suất cao hơn kéo tiền lương tăng. Nhưng lương của người này lại là giá mà người khác phải trả. Mặt trái của thu nhập tăng trong các công việc dịch vụ lương thấp là những dịch vụ ấy trở nên đắt hơn. Khi tỷ trọng chi tiêu dần chuyển từ hàng hóa sang dịch vụ, rất dễ diễn giải chi phí đi kèm thành một cuộc khủng hoảng, thay vì xem đó là phản ánh của sự thịnh vượng và thu nhập tăng.
Giá của tiền vay và ký ức về một thời rẻ hơn
Cuối cùng là lãi suất, bản thân cũng là một loại giá: giá của tiền theo thời gian. Nó tăng mạnh sau đại dịch khi Fed chống lạm phát, và từ đó chỉ giảm một chút. Thâm hụt cao cùng thói quen đe dọa can thiệp vào Fed của ông Trump cũng có thể góp phần giữ lãi suất dài hạn ở mức cao. Lãi suất cao truyền vào chi phí gia đình bằng đủ cách, từ hóa đơn thẻ tín dụng đau đớn hơn đến khoản vay mua xe đắt hơn. Nghiên cứu của các nhà kinh tế Harvard và Quỹ Tiền tệ Quốc tế cho thấy đưa chi phí vay trực tiếp vào thước đo lạm phát giúp lý giải vì sao niềm tin người tiêu dùng trên thế giới thấp đến vậy, thấp hơn điều có thể dự đoán từ thất nghiệp và các chỉ số lạm phát thông thường.
Dù vậy, ngoài một số bất bình chính đáng về lãi suất, bài báo cho rằng cuộc khủng hoảng khả năng chi trả ở Mỹ phần lớn là ảo ảnh. Điều đó có ý nghĩa gì về chính trị? Như ông Trump và đội ngũ đã phát hiện, dùng số liệu kinh tế để liên tục khẳng định với cử tri rằng họ khá hơn cảm giác của chính mình không phải chiến lược tranh cử hiệu quả. Cũng không có cách sửa nhanh rõ ràng: lạm phát đã giảm; lương cao hơn đã bù đắp hơn mức giá cao hơn; còn cắt lãi suất mạnh sẽ kích thích quá mức nền kinh tế và khơi mào một vòng lạm phát mới.
Một kết luận đơn giản là những giai đoạn lạm phát cao khó tránh khỏi gây tai họa cho chính trị gia đương nhiệm. Ông Trump tận dụng điều đó năm 2024, nhưng chịu hậu quả năm 2025. Sự bực bội của công chúng kéo dài bao lâu? Hai năm trước thời điểm bài báo, Neale Mahoney và Ryan Cummings của Đại học Stanford sử dụng dữ liệu lịch sử về tâm lý tiêu dùng và lạm phát để tính thời gian sự giận dữ lắng xuống, khi người ta điều chỉnh lại kỳ vọng về mức giá hợp lý. Họ tìm thấy “chu kỳ bán rã” khoảng một năm, hàm ý sau khoảng ba năm phần lớn người dân đã chuyển sự chú ý đi nơi khác.
Nhưng lúc bài báo được viết, cũng đã gần ba năm kể từ khi lạm phát ở mức tệ nhất, mà chính trị giá cả vẫn gay gắt như trước. Quy mô và cường độ của đợt tăng giá này, xuất hiện sau nhiều thập kỷ giá gần như ổn định, dường như thực sự khác biệt. Dù sao, canh bạc của đảng Dân chủ rằng sự giận dữ về chi phí sống sẽ đưa họ qua cuộc bầu cử giữa kỳ vào tháng 11 có vẻ hoàn toàn khả thi.
Cám dỗ của kiểm soát giá
Về dài hạn, có lẽ cử tri sẽ chuyển sang chuyện khác. Nếu thị trường lao động đi xuống, sự chú ý có thể nhanh chóng chuyển sang thất nghiệp. Nhưng trước mắt, các chính trị gia đang tìm chính sách và thông điệp thỏa mãn đòi hỏi phải làm gì đó để cuộc sống vừa túi tiền hơn, bất kể sự giận dữ đặt đúng chỗ đến đâu. Một lựa chọn hấp dẫn là dùng luật để đẩy lạm phát đi, bằng cách áp đặt kiểm soát giá.
Các nhà kinh tế, và The Economist, hoài nghi kiểm soát giá: nó thường bóp méo thị trường, buộc phải phân phối hàng hóa bằng cơ chế khác ngoài giá và chẳng xử lý được bao nhiêu nguyên nhân gốc rễ khiến giá tăng. Tuy nhiên, cử tri Mỹ đã bộc lộ sự quan tâm từ trước khi “khả năng chi trả” trở thành khẩu hiệu thời thượng. Gần như điểm được ủng hộ cao nhất trong chương trình kinh tế khá ít ỏi của Kamala Harris ở cuộc bầu cử năm 2024 là đề xuất cấm cửa hàng thực phẩm “tăng giá trục lợi”. Trong những tháng gần thời điểm bài báo, đặc biệt sau chiến thắng của ông Mamdani, ý tưởng ấy càng có đà.
Thăm dò cho thấy người Mỹ áp đảo ủng hộ giới hạn mức tăng giá thực phẩm, tiền thuê và phí thẻ tín dụng. Đằng sau quan điểm ấy là sự thiếu tin tưởng vào khả năng của thị trường và cạnh tranh trong việc ngăn doanh nghiệp móc túi người tiêu dùng. Theo Gallup, hai phần ba người Mỹ có cái nhìn tiêu cực về doanh nghiệp lớn, tăng từ khoảng một nửa trước đại dịch.
Có những cách tốt hơn nhiều để cải thiện sức mua. Đảo ngược các chính sách gây hại hơn của ông Trump sẽ tạo khác biệt ngay: thuế quan khiến hàng hóa khó chi trả hơn; chiến dịch gây sức ép lên Fed và cắt thuế bằng thâm hụt góp phần giữ lãi suất dài hạn cao và vay mua nhà đắt đỏ. Chiến dịch siết nhập cư làm giảm nguồn cung lao động, xáo trộn các ngành như xây dựng và nông nghiệp, đẩy giá lên. Việc trợ cấp Obamacare sắp hết hạn cũng sẽ khiến chăm sóc sức khỏe khó chi trả hơn đối với một số người.
Nhưng những lựa chọn có lợi nhất lại cần nhiều thời gian mới tạo tác động rõ rệt. Nới quy định phân khu để xây thêm nhà có thể hạ chi phí nhà ở, nhưng dự án xây dựng cần thời gian. Có thể tận dụng làn sóng trung tâm dữ liệu bằng cách buộc các công ty công nghệ lớn trả tiền nâng cấp lưới điện, giảm gánh nặng lên người tiêu dùng; nhưng thay đổi ấy cũng không xảy ra ngay. Nới quy định để thúc đẩy AI, từ xe tự lái đến bệnh viện, cũng có thể tạo khác biệt, nhưng chỉ sau khi công nghệ có thời gian lan tỏa.
Lối thoát khó biến thành khẩu hiệu
Ông Mahoney và Bharat Ramamurti, cựu trợ lý của Joe Biden và Thượng nghị sĩ Elizabeth Warren, gọi sự lệch nhịp giữa đòi hỏi khẩn cấp của cử tri và tốc độ chậm của phía cung nền kinh tế là “nghịch lý khả năng chi trả”: “Cử tri muốn được giảm chi phí ngay lập tức, nhưng các công cụ chính sách tiêu chuẩn không phải lúc nào cũng làm được điều đó.” Theo họ, khoảng cách ấy cho thấy cải cách phía cung có thể cần đi kèm kiểm soát giá để đem lại sự hỗ trợ tức thời và dễ nhìn thấy.
Con đường đó sẽ nguy hiểm. Ngay cả kiểm soát giá được thiết kế là tạm thời cũng thường kéo dài. Sự hào hứng đáng ngại của cử tri với kiểm soát giá có thể còn tăng nếu các chính trị gia cổ vũ nó rộng rãi và mạnh mẽ hơn. Và với cơ sở thực chứng còn đáng tranh luận của sự bất mãn ấy, không rõ bất kỳ can thiệp nào của chính phủ, dù nhanh hay hiệu quả đến đâu, có nhất thiết xóa được cảm giác bất bình.
Điều đó chỉ để lại một lối thoát không mấy thỏa mãn về chính trị: thời gian. Cuối cùng, người Mỹ sẽ thích nghi với bình thường mới của mức giá danh nghĩa cao hơn. Nếu nền kinh tế ổn định và tiền lương thực tiếp tục tăng, điều đó sẽ hữu ích. Lạm phát dịu hơn cho phép lãi suất giảm, bớt sức ép vay mua nhà. Nhưng sau cùng, cách duy nhất để giải độc thứ chính trị xoay quanh khả năng chi trả có thể là cử tri quên nó đi, hoặc ít nhất bớt quan tâm. Chúc may mắn nếu muốn biến ý tưởng ấy thành một khẩu hiệu tranh cử sôi nổi.
Phân tích bổ sung: các nghiên cứu và minh họa dưới đây làm rõ sự khác nhau giữa cảm nhận về giá, sức mua và khả năng tiếp cận nhà ở.
Giá tăng chậm lại không có nghĩa là giá giảm
Sự khác nhau giữa tốc độ và mức giá giải thích một phần khoảng cách giữa bản tin kinh tế và trải nghiệm đi chợ. Lạm phát giảm nghĩa là giá tăng chậm hơn. Nó không có nghĩa giỏ hàng quay lại mức giá trước đây. Khi so sánh với ký ức về một hóa đơn cũ, người tiêu dùng đang trả lời câu hỏi khác với chỉ số lạm phát hằng năm.
Tiền lương cũng quan trọng: nếu thu nhập tăng nhanh hơn giỏ hàng, sức mua có thể phục hồi dù giá không giảm. Nhưng điều ấy phải được kiểm tra bằng dữ liệu thu nhập và chi phí, chứ không thể suy ra chỉ từ lạm phát thấp hơn.
Người dân không nhìn tiền lương giống nhà kinh tế
Trong nghiên cứu của Stefanie Stantcheva, khảo sát người Mỹ cuối năm 2023 và đầu năm 2024 cho thấy 80% người trả lời tin giá cả thường tăng nhanh hơn tiền lương. Họ có xu hướng xem tăng lương là thành quả công việc hoặc thăng tiến, thay vì khoản bù lạm phát. Bởi vậy, giá tăng có thể được cảm nhận như đang lấy đi thành quả mình kiếm được. Stantcheva, Brookings Papers on Economic Activity, 2024.
Đây là dữ liệu về nhận thức trong một giai đoạn cụ thể, không phải bằng chứng mọi người đều mất sức mua. Tuy nhiên, nó giải thích vì sao thông báo lương trung bình đã tăng không tự động làm cảm giác bất an biến mất.
Chi phí vay nằm trong ngân sách, nhưng không được CPI đo trực tiếp theo cách ấy
BLS đo dịch vụ nhà ở của chủ nhà bằng tiền thuê tương đương, thay vì đưa trực tiếp giá mua nhà và lãi vay thế chấp vào CPI. Cách làm này tách dịch vụ tiêu dùng khỏi tài sản đầu tư. Nó không có nghĩa chi phí vay không tồn tại, chỉ là CPI không được thiết kế để mô tả mọi giao dịch tài chính của mỗi gia đình. Phương pháp BLS.
Bolhuis, Cramer, Schulz và Summers tìm thấy mối tương quan mạnh giữa chi phí vay và phần bi quan của người tiêu dùng mà lạm phát, thất nghiệp không giải thích được. Đây là một cách lý giải bổ sung, không phải kết luận rằng số liệu CPI sai. Nghiên cứu NBER, 2024.
Người đã khóa lãi suất thấp và người đang tìm căn nhà đầu tiên có thể sống trong cùng nền kinh tế nhưng đối mặt hai ngân sách rất khác. Tương tự, lương bình quân tăng không bảo đảm từng người được tăng lương, hoặc chi phí thiết yếu của họ tăng đúng bằng giỏ hàng bình quân.
Trần giá: bảo vệ ai, trong bao lâu?
Nghiên cứu về mở rộng kiểm soát tiền thuê tại San Francisco cho thấy chính sách giúp người thuê hiện hữu tránh phải chuyển đi trong ngắn hạn. Nhưng các chủ nhà bị tác động giảm nguồn cung nhà cho thuê khoảng 15%, thông qua bán cho người mua để ở và tái phát triển bất động sản. Diamond, McQuade và Qian, American Economic Review, 2019.
Không thể áp nguyên con số đó cho mọi thành phố hay mọi thiết kế trần giá. Bài học là cần nhìn cả người đang được bảo vệ lẫn người sẽ tìm nhà trong tương lai. Một chính sách giữ hóa đơn hôm nay thấp hơn có thể đi cùng chi phí nguồn cung về sau.
Ba câu hỏi thay cho một nhãn khủng hoảng
Muốn đánh giá khả năng chi trả, hãy tách ba câu hỏi: mức giá đang cao đến đâu; thu nhập thực của nhóm nào đang tăng hay giảm; và ai phải chịu thêm chi phí tiếp cận như lãi vay hoặc tiền đặt cọc? Câu trả lời có thể khác nhau giữa người thuê, chủ nhà, người trẻ và người đã tích lũy tài sản.
Vì vậy, không nên dùng một chỉ số tốt để phủ nhận mọi khó khăn, cũng không nên lấy một hóa đơn tăng để kết luận cả nền kinh tế sa sút. Phân biệt mức giá, sức mua và khả năng tiếp cận giúp cuộc tranh luận đi từ cảm giác chung sang vấn đề có thể giải quyết.
Credit: The Economist, “Fake blues”, chuyên đề “The affordability crisis”. Bản dịch và phân tích mở rộng: Little corner of the internet. Nguồn nghiên cứu bổ sung được liên kết trong bài.