Điều khiến một cuộc chuyển giao quyền lực trở nên khó quên đôi khi là một câu nói cũ. Người từng bị xem nhẹ lại trở thành người phải dọn dẹp những quyết định quan trọng nhất của người tiền nhiệm. Với Nvidia, sự trớ trêu ấy mang tên Colette Kress.
Ngày 12 tháng 11 năm 2026, Nvidia công bố Jensen Huang rời công ty. Hồ sơ gửi SEC ghi nhận đơn từ chức có hiệu lực từ ngày 11 tháng 11, bao gồm các chức danh President, CEO và thành viên hội đồng quản trị. Kress tiếp quản vai trò CEO tạm quyền, đồng thời tiếp tục làm CFO trong lúc công ty tìm người kế nhiệm. Hồ sơ 8-K của Nvidia.
Điều bà thừa hưởng không chỉ là một danh mục chip hay lịch ra mắt sản phẩm. Đó còn là một mạng lưới trong đó Nvidia vừa bán thiết bị, vừa góp vốn, vừa bảo đảm cho sức mua của khách hàng. Khi người xây dựng mạng lưới ấy ra đi, câu hỏi đáng quan tâm là nó có thể tiếp tục vận hành bằng những quy tắc nào.
Người từng bị xem nhẹ bước lên ghế điều hành
Theo bài điều tra của Wall Street Journal công bố ngày 13 tháng 11, những người biết nội dung cuộc họp kể rằng Huang từng mỉa mai Kress là “nai gặp đèn pha” khi bà đặt câu hỏi về các bảo lãnh tài chính. Ông còn chê bà thiên về lập báo cáo hơn là hoạch định chiến lược. Bài viết mô tả Kress chất vấn cách định giá rủi ro và yêu cầu sửa cấu trúc các thương vụ. WSJ, bản đăng lại trên To Vima.
Nhưng đặt toàn bộ câu chuyện vào khuôn “nhà sáng lập liều lĩnh đối đầu người giữ két thận trọng” sẽ làm mất phần thú vị nhất. Kress cũng từng công khai bảo vệ chiến lược tài trợ của Nvidia. Bà là người ở bên trong hệ thống, tham gia vào cách nó vận hành, rồi giờ đây phải quyết định phần nào cần tiếp tục và phần nào phải đặt giới hạn.
Cũng cần tách hai dòng sự kiện. Reuters mô tả cuộc ra đi diễn ra giữa khủng hoảng liên quan đến hành vi cá nhân và những nghi vấn an ninh. Bất đồng về tài chính là bối cảnh quản trị quan trọng, nhưng chưa có cơ sở để kết luận đó là nguyên nhân khiến Huang mất ghế. Reuters, ngày 12 tháng 11.
530,5 tỷ USD thực ra gồm những gì?
Con số 530,5 tỷ USD rất dễ khiến người đọc hình dung một khoản nợ khổng lồ sắp đến hạn. Nhưng đây là tổng của nhiều loại nghĩa vụ khác nhau: 366 tỷ USD cam kết tương lai, 56 tỷ USD cam kết bổ sung và 108,5 tỷ USD mức phơi nhiễm bảo lãnh tối đa. Trong đó có 279 tỷ USD liên quan đến nguồn cung và công suất; 36 tỷ USD thỏa thuận đám mây AI; 105 tỷ USD bảo lãnh cho dự án SB Energy/OpenAI tại Ohio. Báo cáo 10-Q, thuyết minh 10.
Khoản bảo lãnh Ohio được ký trong tháng Tám, sau ngày kết thúc quý 26 tháng Bảy. Các nghĩa vụ có lịch thực hiện và điều kiện khác nhau. Tổng nợ phải trả ghi trên bảng cân đối là khoảng 91,3 tỷ USD; cũng không nên đồng nhất toàn bộ số này với nợ vay.
Theo tôi, điểm đáng lo nằm ở chỗ nhiều khoản tưởng như độc lập có thể cùng chịu sức ép khi thị trường đổi chiều. Công ty mua trước linh kiện vì kỳ vọng khách hàng tăng đầu tư. Công ty hỗ trợ khách hàng vì muốn những linh kiện đó trở thành doanh thu. Nếu nhu cầu cuối cùng yếu đi, cả hai phía của kế hoạch đều phải điều chỉnh.
Vì thế, phép cộng lớn giúp hình dung quy mô, còn câu hỏi quản trị nằm ở từng hợp đồng: nghĩa vụ nào chắc chắn phải trả, nghĩa vụ nào chỉ phát sinh khi đối tác gặp sự cố, điều khoản nào cho phép rút lui, và rút lui thì phải trả giá bao nhiêu?
Vòng lặp tài trợ: động cơ tăng trưởng hay sự phụ thuộc?
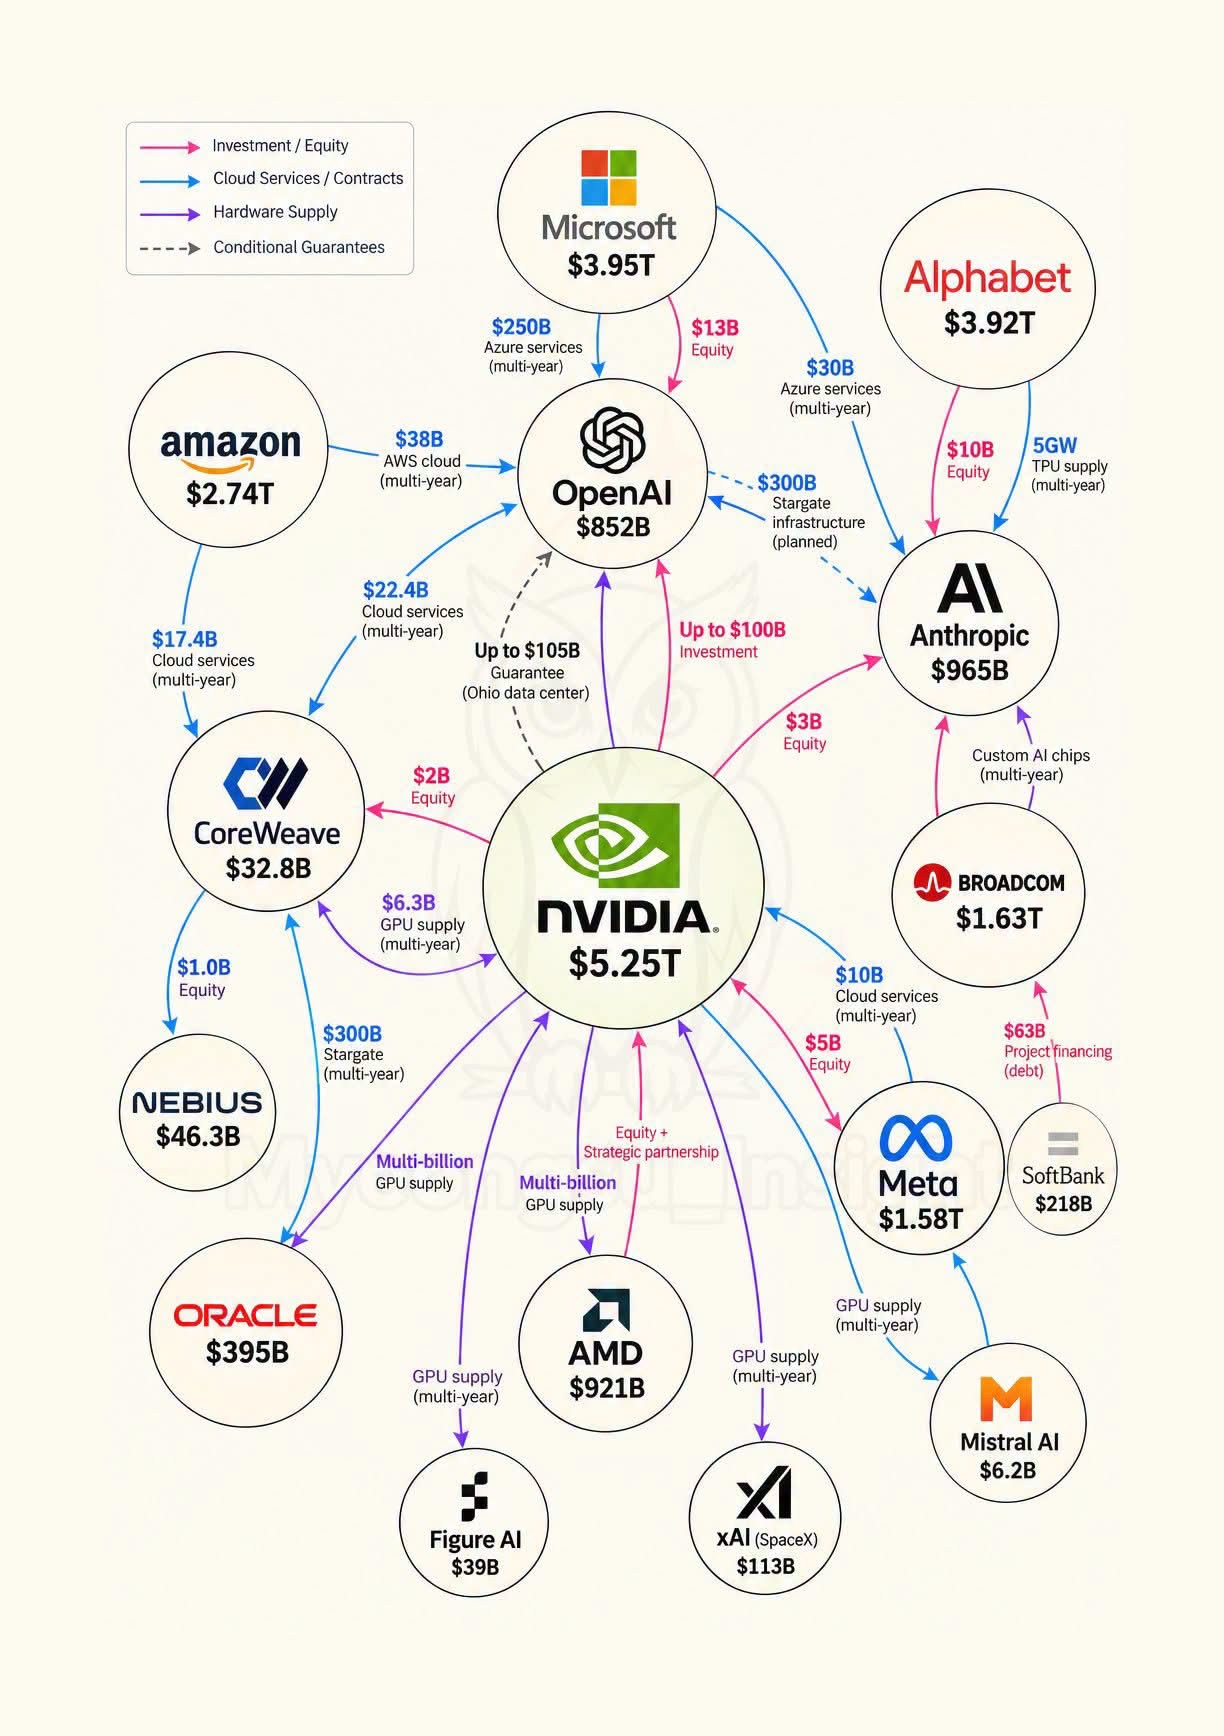
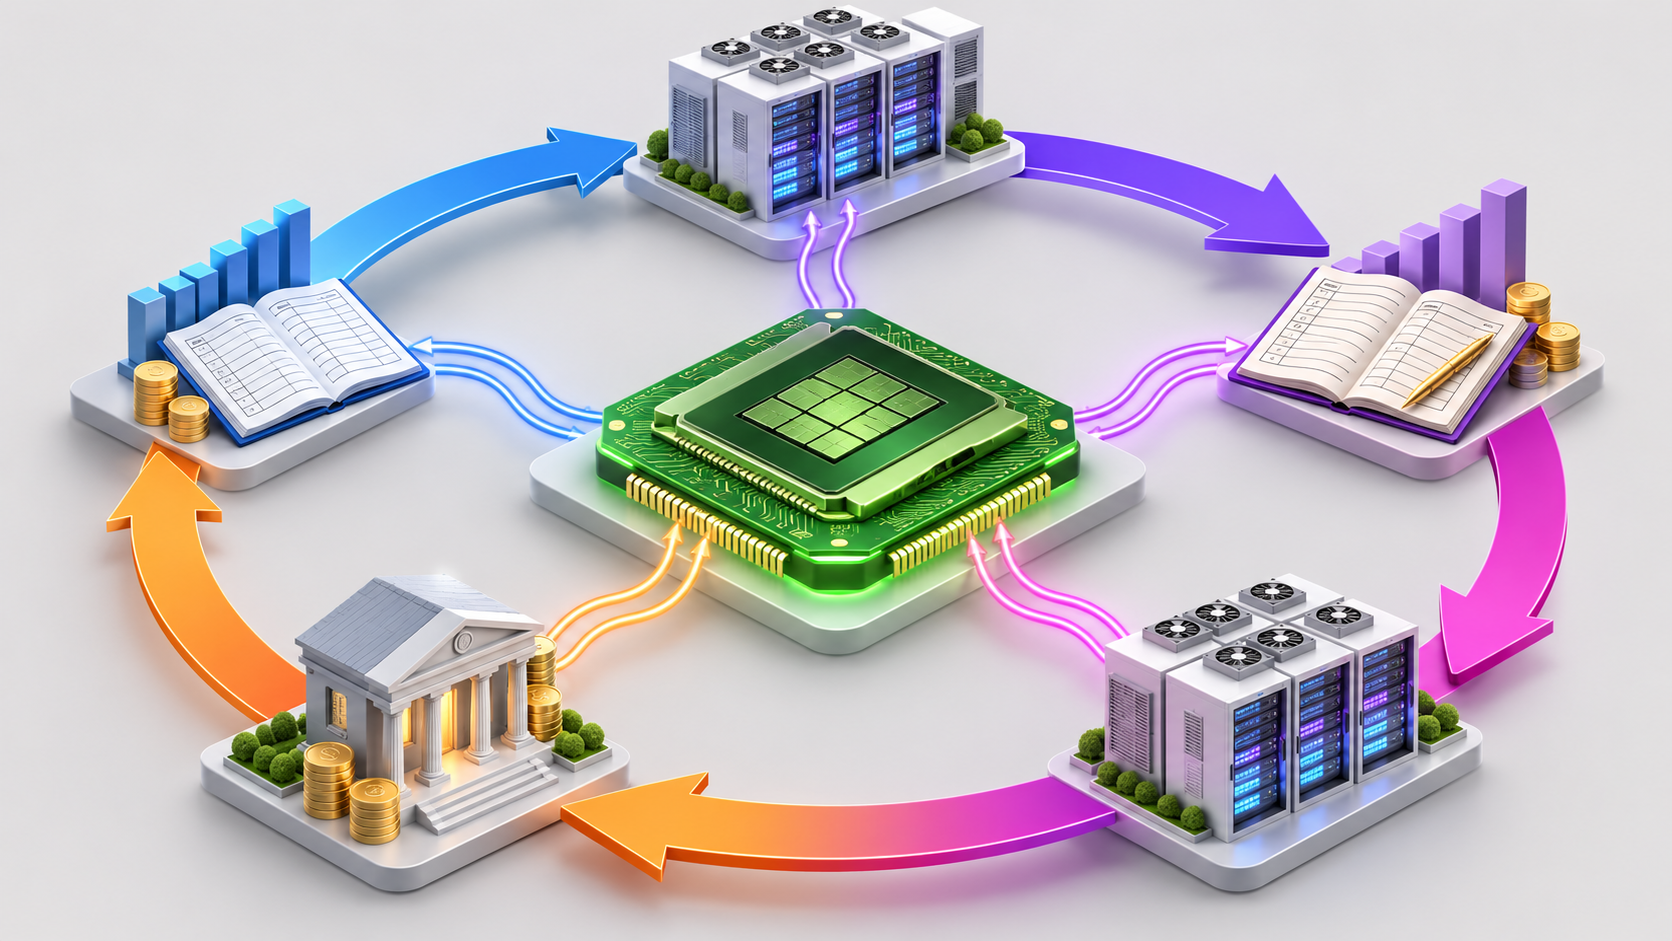
Trong mô hình đơn giản nhất, nhà sản xuất bán chip cho khách hàng và nhận tiền. Với các thương vụ được gọi là circular financing, quan hệ trở nên nhiều tầng hơn. Nhà sản xuất có thể góp vốn vào một doanh nghiệp đám mây; doanh nghiệp đó vay thêm để mua thiết bị; nhà sản xuất lại cam kết mua một phần dịch vụ hoặc công suất nếu thị trường chưa hấp thụ hết.
Hồ sơ của CoreWeave cho thấy một ví dụ cụ thể: thỏa thuận ban đầu trị giá 6,3 tỷ USD, ký ngày 9 tháng 9 năm 2025, liên quan đến phần công suất chưa bán được, kéo dài đến ngày 13 tháng 4 năm 2032 và đi kèm các điều kiện hợp đồng. CoreWeave 8-K.
Cách làm này có lý do kinh tế. Hạ tầng phải được xây trước khi có đủ người sử dụng. Một bên có bảng cân đối mạnh chấp nhận chia sẻ rủi ro có thể giúp dự án được ngân hàng cấp vốn và giúp cả thị trường đi nhanh hơn. Nếu người dùng cuối xuất hiện đủ nhanh, vòng lặp ấy tạo ra công suất thật, dịch vụ thật và dòng tiền thật.
Vấn đề bắt đầu khi người mua ngày càng phụ thuộc vào sự hỗ trợ của chính người bán. Doanh thu khi đó vẫn tồn tại, nhưng khả năng tự đứng vững của nhu cầu trở nên khó đọc hơn. Một đồng tiền đi qua nhiều công ty không tự động trở thành nhiều đồng nhu cầu độc lập.
Tôi sẽ theo dõi một câu hỏi giản dị: nếu Nvidia ngừng hỗ trợ thêm, khách hàng vẫn mua bao nhiêu? Câu trả lời có lẽ cho biết nhiều hơn một biểu đồ doanh thu đẹp.
Hai ngày đầu: giới chuyên môn lo về điều gì?
Các phản ứng ngày 12 và 13 tháng 11 không đi theo một hướng duy nhất. Stacy Rasgon của Bernstein nhìn nhận Kress có thể giữ hoạt động trước mắt ổn định, nhưng sự bất định về người kế nhiệm và các diễn biến tiếp theo khiến ông thận trọng. MarketWatch, ngày 12 tháng 11.
Michael Feldman của ClearBridge đặt trọng tâm vào khả năng thực thi và phối hợp. Lộ trình công nghệ không biến mất cùng một CEO, nhưng người từng kết nối khách hàng, nguồn cung và vốn lại không còn ở đó. Reuters.
Ở phía lạc quan hơn, Dan Ives cho rằng việc thay đổi lãnh đạo là cần thiết, đồng thời vẫn nhìn thấy lợi thế công nghệ và triển vọng nhu cầu chip. AP, ngày 12 tháng 11. Trong bài ngày hôm sau, AP dẫn Bret Greenstein của West Monroe về khả năng việc đa dạng hóa nhà cung cấp sẽ giúp hệ sinh thái rộng hơn khỏe mạnh hơn; Lizzi Lee của Asia Society nhấn mạnh rằng quan hệ thương mại và chính trị của Huang vẫn là một phần quan trọng trong ảnh hưởng của Nvidia. AP, ngày 13 tháng 11.
Anshel Sag của Moor Insights lại phân biệt rõ sự ổn định tạm thời với lựa chọn dài hạn: Kress có thể giúp công ty qua giai đoạn chuyển tiếp, nhưng câu hỏi về người định hướng công nghệ vẫn còn mở. Reuters, ngày 13 tháng 11.
Đọc cạnh nhau, những ý kiến này cho thấy ba bài toán khác nhau: sản phẩm có còn dẫn đầu không, bộ máy có tiếp tục vận hành tốt không, và thị trường có còn tin vào những cam kết dài hạn không. Một công ty có thể mạnh ở câu hỏi đầu nhưng vẫn phải vật lộn với hai câu hỏi sau.
Nhớ đến Steve Jobs, nhưng đừng kể lại sai câu chuyện
Câu chuyện này dễ gợi lại Steve Jobs năm 1985. Tuy nhiên, khi mất quyền điều hành Macintosh rồi rời Apple, Jobs không phải CEO. John Sculley mới là người giữ chức vụ ấy. Jobs là chủ tịch hội đồng quản trị và người đứng đầu mảng Macintosh trước khi bị tước trách nhiệm điều hành. Los Angeles Times, năm 1985.
Trong bài diễn văn Stanford năm 2005, Jobs kể lại sự đổ vỡ với người ông từng tuyển về và việc hội đồng quản trị đứng về phía người đó. Những năm sau khi rời Apple trở thành một giai đoạn khác trong cuộc đời ông, chứ không phải một khoảng chờ đơn giản trước ngày trở lại. Stanford.
Với tôi, điểm giống nhau nằm ở mối quan hệ giữa người sáng lập và tổ chức. Khi một con người trở thành gương mặt của công ty quá lâu, chúng ta dễ tin rằng mọi lợi thế đều xuất phát từ người đó. Đến lúc họ rời đi, cả những năng lực đã được xây dựng bởi hàng nghìn người khác cũng bị đem ra nghi ngờ.
Nhưng hai hoàn cảnh không thể đặt chồng lên nhau. Xung đột sản phẩm và quản lý ở Apple thập niên 1980 khác với một cuộc khủng hoảng quản trị giữa mạng lưới vốn, hạ tầng và chính trị của ngành AI hiện nay. Sự trở lại thành công của Jobs cũng không phải một kịch bản có thể dùng để dự báo tương lai của Huang.
Một phép so sánh hữu ích hơn có lẽ là câu hỏi Apple từng đối mặt khi Tim Cook kế nhiệm Jobs: người tiếp theo có nhất thiết phải giống người trước? Một công ty trưởng thành có thể cần năng lực tổ chức, phân bổ nguồn lực và giữ lời hứa nhiều hơn khả năng tái tạo phong thái của nhà sáng lập.
Bài toán của Kress: không thể chỉ chọn siết hay bơm
Nếu nhìn đơn giản, Kress có hai lựa chọn: tiếp tục tài trợ để giữ tăng trưởng, hoặc thu hẹp bảo lãnh để giảm rủi ro. Nhưng quản trị một hệ thống lớn hiếm khi là bật hoặc tắt công tắc.
Theo tôi, hướng đi đáng quan sát là sự phân loại. Khách hàng nào đã có dòng tiền từ người sử dụng thật? Dự án nào cần thêm thời gian nhưng có nhu cầu rõ ràng? Dự án nào chỉ tồn tại nếu bên bán tiếp tục cấp vốn? Cùng một điều kiện tài trợ cho ba nhóm này sẽ che mất sự khác biệt quan trọng.
Tiếp theo là nhịp độ. Rút hỗ trợ đột ngột có thể làm đứt dòng tiền của đối tác, nhưng gia hạn vô điều kiện cũng khiến vấn đề lớn dần. Một lộ trình chuyển tiếp có mốc kiểm tra, yêu cầu vốn đối ứng và giới hạn rủi ro sẽ khó trình bày trong một bài diễn thuyết hơn, nhưng có thể hữu ích hơn cho người phải ký vào hợp đồng.
Cuối cùng là khả năng để người khác nói “không”. Một CFO đặt câu hỏi về giá của rủi ro đang làm công việc mà tổ chức cần. Nếu mọi phản biện đều bị xem là không hiểu tầm nhìn, công ty sẽ dần mất khả năng phân biệt giữa một cược lớn có tính toán và một cược lớn chỉ được bảo vệ bằng uy tín của người đưa ra nó.
Sau nhà sáng lập, còn lại điều gì?
Tôi không nghĩ bài học chính ở đây là cứ thay một người giàu tham vọng bằng một người thận trọng thì công ty sẽ tốt hơn. Tham vọng tạo ra những bước nhảy mà một bảng tính không tự đề xuất được. Nhưng quy mô càng lớn, tham vọng càng cần được đặt cạnh những giới hạn đủ rõ để người khác có thể kiểm tra.
Thử thách của Nvidia trong giai đoạn này là chứng minh rằng công nghệ, quan hệ khách hàng và cách phân bổ vốn có thể đứng vững bằng năng lực của tổ chức. Nếu làm được, công ty sẽ bớt phụ thuộc vào một người. Nếu không, những hợp đồng từng được xem là bằng chứng của sức mạnh có thể trở thành nơi lộ ra sự phụ thuộc ấy.
Chiếc ghế của Kress vì thế không chỉ là một sự đảo chiều quyền lực. Nó là nơi câu chuyện tăng trưởng phải gặp lại những câu hỏi rất thực tế: ai trả tiền, khi nào trả, và ai chịu phần thiệt hại nếu tương lai đến chậm hơn dự tính?